

Giảm thuế giá trị gia tăng từ 1-7-2025 đến hết 31-12-2026
- Cập nhật: Thứ ba, 1/7/2025 | 12:00:00 AM
Chính phủ đã ban hành Nghị định số 174/2025/NĐ-CP ngày 30-6-2025 quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 204/2025/QH15 ngày 17-6-2025 của Quốc hội. Nghị định có hiệu lực từ ngày hôm nay (1-7-2025) đến hết ngày 31-12-2026.
|
|
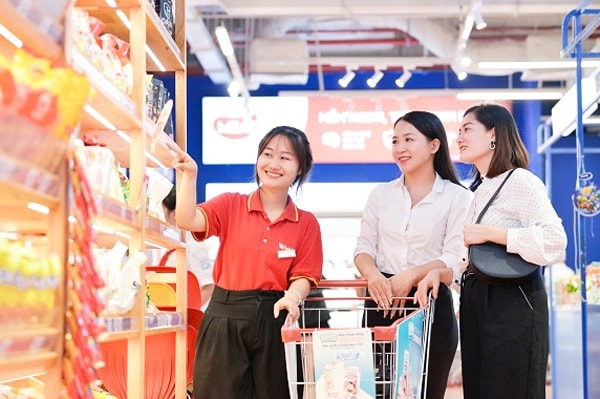
Ảnh minh họa: hanoimoi.vn
|
Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%
Nghị định nêu rõ, giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau: Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than)…; Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
Nghị định cũng nêu rõ, việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I và II ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng, thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
Mức giảm thuế giá trị gia tăng
Về mức giảm thuế giá trị gia tăng, Nghị định nêu rõ: Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định nêu trên.
Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định nêu trên.
Trình tự, thủ tục thực hiện
Đối với cơ sở kinh doanh quy định tại điểm 1 nêu trên, khi lập hóa đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi "8%"; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán. Căn cứ hóa đơn giá trị gia tăng, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế giá trị gia tăng đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế giá trị gia tăng đầu vào theo số thuế đã giảm ghi trên hóa đơn giá trị gia tăng.
Đối với cơ sở kinh doanh quy định tại điểm 2 nêu trên, khi lập hóa đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại cột "Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm, tại dòng "Cộng tiền hàng hóa, dịch vụ" ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: "đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15".
Trường hợp cơ sở kinh doanh theo quy định tại điểm 1 nêu trên, khi bán hàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn giá trị gia tăng phải ghi rõ thuế suất của từng hàng hóa, dịch vụ.
Trường hợp cơ sở kinh doanh theo quy định tại điểm 2 nêu trên khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm.
Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định này, thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
Các tin khác
Sáng 21/10, UBND thành phố Bắc Ninh tổ chức hội nghị kết nối tiêu thụ trái cây chủ lực, đặc trưng tại thị trường trong nước và nước ngoài năm 2026. Đồng chí Phạm Văn Thịnh, Ủy viên Ban Thường vụ Thành ủy, Phó Chủ tịch UBND thành phố chủ trì hội nghị.
Những tuyến đường mới rộng mở đang từng bước tạo nên diện mạo giao thông hiện đại cho Bắc Ninh. Không chỉ rút ngắn khoảng cách giữa các vùng đất, những tuyến đường còn mở thêm hướng đi cho dòng vốn, hàng hóa và du khách; kết nối các khu công nghiệp, đô thị, làng nghề, vùng sản xuất với các trung tâm kinh tế trong và ngoài thành phố.
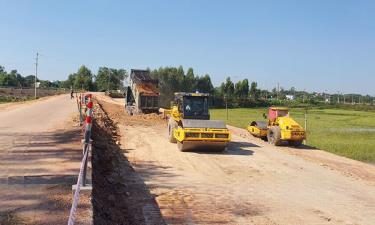
Sau bão, một số tuyến đê trên địa bàn thành phố Bắc Ninh xảy ra sạt lở, ảnh hưởng đến an toàn công trình và tiềm ẩn nguy cơ mất an toàn cho người dân. Trước tình hình đó, thành phố đã ban hành lệnh xây dựng công trình khẩn cấp để kịp thời xử lý các sự cố. Hiện nay, các nhà thầu đang tập trung nhân lực, máy móc đẩy nhanh tiến độ thi công; các cấp, ngành và chính quyền địa phương tích cực tháo gỡ khó khăn, vướng mắc, phấn đấu sớm hoàn thành công trình.
Chương trình mục tiêu quốc gia phát triển văn hóa - xã hội, nông thôn, dân tộc và miền núi giai đoạn 2026 - 2035 được triển khai trên cơ sở hợp nhất 4 chương trình mục tiêu quốc gia gồm: Xây dựng nông thôn mới, giảm nghèo bền vững, phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi; Phát triển văn hóa; Hiện đại hóa, nâng cao chất lượng giáo dục và đào tạo; Chăm sóc sức khỏe, dân số và phát triển.